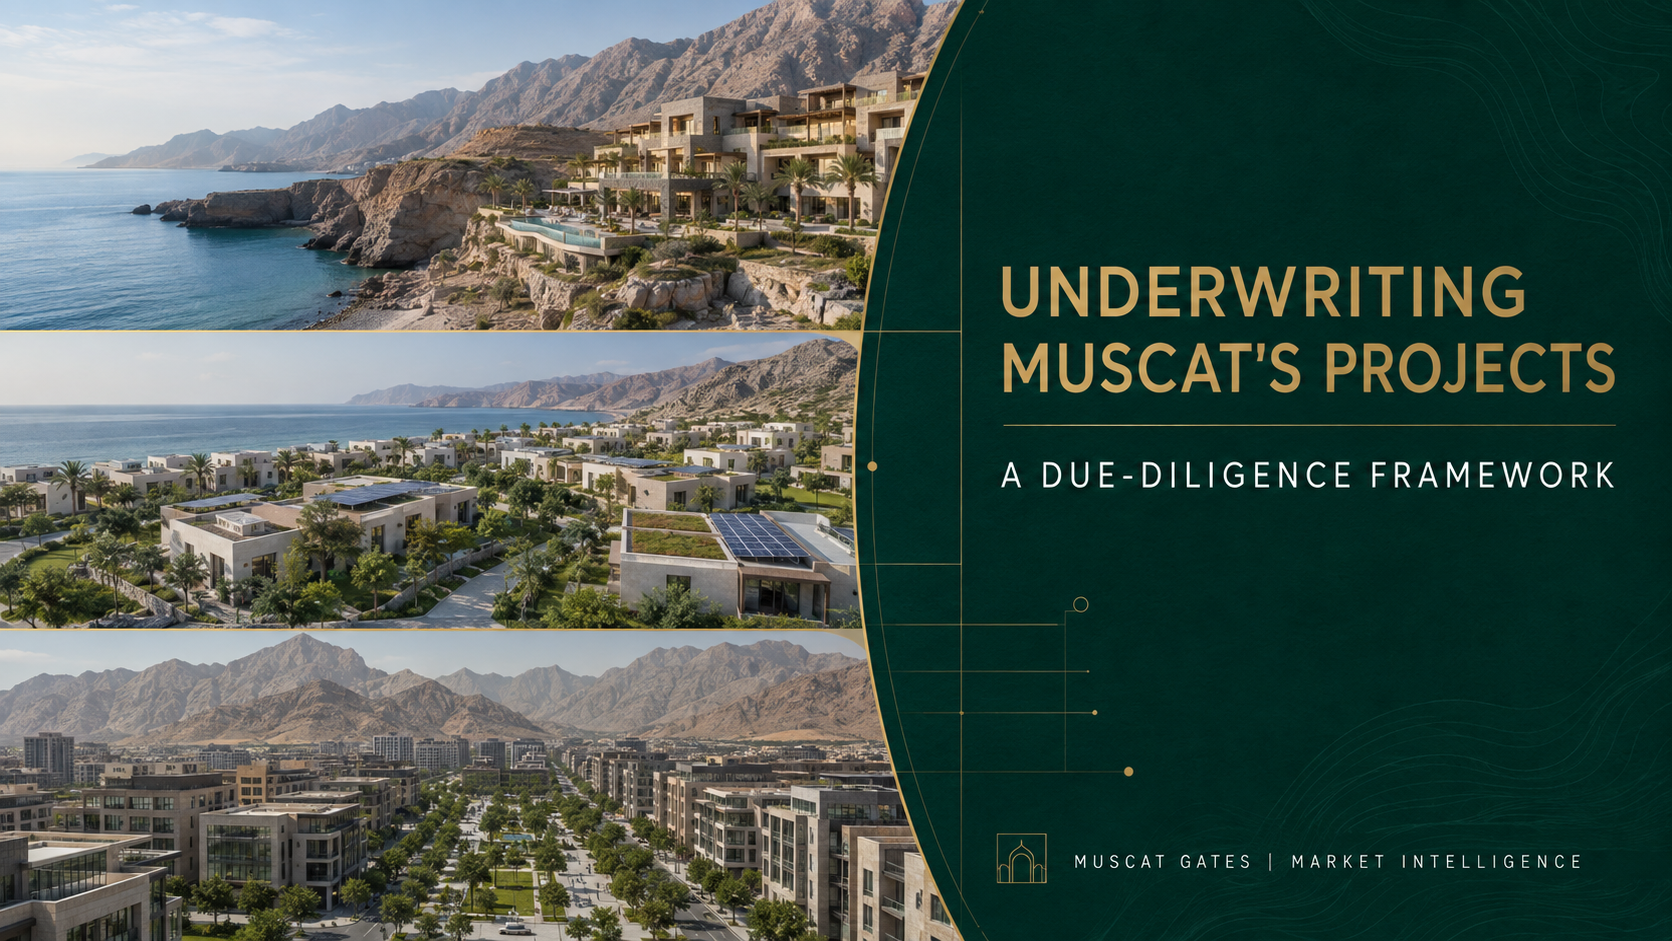
فهرست پروژههای مسقط هر روز متنوعتر میشود. مجتمعهای تفریحی کنار صخره، پروژههای ساحلی با انتشار کربن صفر و یک شهر جدید در مقیاس کلان، همه ممکن است زیر یک عبارت جستوجو دیده شوند: «سرمایهگذاری ملک در عمان». اما از نظر مالی، اینها یک محصول نیستند.
سؤال درست این نیست که کدام پروژه بهترین ارائه را دارد؛ سؤال این است که کدام ترکیب از ریسک تحویل، تقاضای عملیاتی، سند حقوقی، هزینهی جاری و نقدشوندگی خروج با هدف سرمایهگذار سازگار است.
این مقاله با نگاه یک کمیتهی سرمایهگذاری، سه نوع پروژهی متفاوت را بررسی میکند: آیدا (AIDA)، سستینبل سیتی ییتی و شهر سلطان هیثم. هدف رتبهبندی یا پیشنهاد یک واحد خاص نیست؛ هدف نشان دادن این است که قبل از تعهد سرمایه، شواهد چطور باید جمعآوری شوند.
سه پروژه، سه نوع ریسک سرمایهگذاری
آیدا: ریسک مقصد گردشگری و تقاضای برند
دارگلوبال و عمران، آیدا را بهعنوان پروژهای چندمنظوره در ییتی و ینکت، حدود ۲۰ دقیقه از مرکز مسقط، معرفی کردهاند. اطلاعیهی اولیهی این همکاری از زمینی به مساحت ۳٫۵ میلیون متر مربع، ۳٬۵۰۰ واحد مسکونی، سه مرحلهی توسعه و سرمایهگذاری برنامهریزیشدهی ۶ میلیارد ریال سعودی خبر داد.
پس خرید در آیدا صرفاً خرید یک آپارتمان در مسقط نیست. بسته به فاز و محصول، سرمایهگذار ترکیبی از شکلگیری مقصد، تحویل توسط سازنده، تقاضای هتلداری، جایگاه برند و فروش مجدد بینالمللی را ارزیابی میکند.
سؤالهای کلیدی بررسی:
- در فاز دقیق خریدار چه چیزی تکمیل شده است، نه در جای دیگری از طرح جامع؟
- کدام امکانات تعهد قانونی دارند و کدام فقط برنامه هستند؟
- قراردادهای برند، برنامهی اجاره و اپراتور چیست؟
- آیا مالک میتواند خودش مدیریت کند، مدیر دیگری بگیرد یا از استخر اجاره خارج شود؟
- شارژ ساختمان بعد از تحویل چطور تعیین میشود؟
- انتظار میرود کدام گروه خریدار نقدشوندگی فروش مجدد را تأمین کند؟
بهترین چشمانداز یا برند میتواند از قیمت پشتیبانی کند، اما جای تعهدات قابلاجرای تحویل و یک مدل عملیاتی واقعبینانه را نمیگیرد.
سستینبل سیتی ییتی: ریسک بهرهوری عملیاتی و اجرای ESG
سایت رسمی پروژه آن را یک جامعهی ساحلی با طرح جامع معرفی میکند که هدفش انتشار خالص صفر تا ۲۰۴۰ است. اهداف اعلامشده شامل تأمین تا ۱۰۰٪ نیاز انرژی شهر از منابع تجدیدپذیر، بازیافت و استفادهی مجدد ۱۰۰٪ فاضلاب، انتقال ۱۰۰٪ پسماند از دفن و زیرساخت حملونقل برقی است.
برای سرمایهگذار ESG این اهداف طراحی مهماند، اما باید آنها را اهدافی برای بررسی دید، نه نتایج عملیاتیِ حسابرسیشده برای همهی واحدهای آینده.
تحلیل سرمایهگذاری باید این موارد را بررسی کند:
- محدودهی اندازهگیری «صفر خالص»؛
- چه کسی سیستمهای انرژی و آب را تأمین مالی، مالکیت و نگهداری میکند؛
- صرفهجویی مورد انتظار در قبوض پس از همهی هزینههای جامعه؛
- گواهینامه، پایش و گزارش سالانه؛
- ذخیرهی جایگزینی برای زیرساختهای پایداری؛
- اینکه عملکرد ESG روی تقاضای مستأجر اثر دارد یا فقط روی قیمت اولیه؛ و
- قابلیت اجرای تعهدات تکمیل و عملکرد.
خانهی کممصرفی که هزینهی جامعهی بالایی دارد ممکن است از یک خانهی معمولی بهتر عمل نکند. برعکس، هزینهی عملیاتی کمترِ تأییدشده و ترجیح پایدار مستأجر میتواند درآمد خالص بلندمدت را تقویت کند. نتیجه به عملکرد واقعی بستگی دارد.
شهر سلطان هیثم: ریسک زیرساخت، جذب جمعیت و رشد شهری
طرح جامعی که شرکت SOM طراحی کرده ۱۴٫۸ میلیون متر مربع را پوشش میدهد، با بیش از ۲٫۹ میلیون متر مربع فضای عمومی و حدود ۲۰٬۰۰۰ واحد مسکونی از انواع مختلف. راهنمای کامل را در شهر سلطان هیثم بخوانید.
این مقیاس منطق متفاوتی میسازد: ترتیب اجرای زیرساخت، شکلگیری محلهها، خدمات، حملونقل، جذب جمعیت و زمانبندی فعالیت تجاری. ارزش ممکن است حتی در یک طرح جامع، بین محلهها و فازها تفاوت زیادی داشته باشد.
سرمایهگذار باید اینها را بسنجد:
- محله و فاز دقیق واحد؛
- زیرساخت تأمینشده در برابر زیرساخت مفهومی؛
- زمان تحویل مدرسه، درمان، خردهفروشی و حملونقل؛
- عرضهی رقیب در همان دوره؛
- مشخصات احتمالی ساکنان مالک و مستأجران؛
- محدودیتهای مالکیت خارجی برای همان پروژه؛ و
- عمق بازار فروش مجدد پیش از بلوغ شهر.
یک طرح جامع بزرگ دولتی میتواند ارزش بلندمدت بسازد، اما مقیاس بزرگ یعنی جذب جمعیت باید با دقت مدلسازی شود. «موفقیت در سطح شهر» تضمین نمیکند همهی واحدها عملکرد یکسانی داشته باشند.
اتاق بررسی دهپروندهای
پیش از پرداخت هر مبلغ رزرو غیرقابلبرگشت، سرمایهگذار بینالمللی باید پروندهای با دستکم این ده بخش بسازد.
۱. سند حقوقی و صلاحیت خریدار
سند مادر، نقشهی واحد، وضعیت مصوب مالکیت خارجی، قرارداد خرید و فروش، مدرک ثبت پیشفروش و شرایط حق انتفاع (در صورت وجود) را بگیرید. مطمئن شوید خریدار، چه فرد، چه صندوق، شرکت یا دفتر خانوادگی، واجد شرایط ثبت همان حقی است که فروخته میشود. بیشتر: خرید ملک در عمان برای خارجیها.
۲. حساب امانی و مصرف وجوه
حساب امانی (اسکرو) پروژه و کنترلهای قانونی روی پرداختهای خریدار را تأیید کنید. مراحل پرداخت باید به پیشرفت مستند ساخت وابسته باشد، نه فقط به تاریخ تقویم. بیشتر: طرحهای پرداخت پیشفروش در عمان.
۳. سابقهی سازنده و پیمانکار
پروژههای تکمیلشده، تأخیرها، سابقهی نقص فنی، دعاوی، توان مالی و هویت پیمانکار اصلی را بررسی کنید. یک برند جهانی و طرف قرارداد ساخت محلی ممکن است تعهدات متفاوتی داشته باشند.
۴. شواهد ساخت و تکمیل
گواهیهای پیشرفت تاریخدار، گزارش مشاور، پروانهها و تعریف قراردادی «تکمیل» را بخواهید. حتی وقتی ساخت آشکارا فعال است، تأخیر را در مدل بگذارید.
۵. هزینهی کامل خرید
درگاه دولت عمان برای مالکیت در مجتمعهای گردشگری هزینهای معادل ۳٪ ارزش ملک بهعلاوهی هزینههای اداری ذکر میکند. مدل هزینهی کل باید بررسی حقوقی، هزینهی تأمین مالی، تکمیل و تجهیز، مبلمان و هر مالیات مربوط را هم شامل شود.
۶. بودجهی شارژ ساختمان
بودجهی مکتوب به ازای هر متر مربع بگیرید و ببینید چه چیزهایی را شامل نمیشود. در سالهای اول بهرهبرداری که اشغال ممکن است زیر حد پایدار باشد، بودجه را دستکم ۱۵ تا ۲۵ درصد بالاتر آزمایش کنید.
۷. شواهد اجاره
از قراردادهای اجارهی امضاشده یا نمونههای مشابه تأییدشده استفاده کنید، نه قیمتهای درخواستی. اجارهی مسکونی بلندمدت را از درآمد ناخالص اقامت کوتاهمدت جدا کنید و خالیماندن، کارمزد پلتفرم، مدیریت، قبوض، نظافت، نگهداری، ذخیرهی جایگزینی و فصلی بودن را کسر کنید. برای شناخت اجارهها، راهنمای محلههای مسقط را ببینید.
۸. عرضه و جذب
واحدهای رقیب با قیمت، متراژ، زمان تحویل و مستأجر هدف مشابه را نقشهبرداری کنید. یک پروژه میتواند عالی باشد، در حالی که یک نوع واحد خاص در آن مازاد عرضه دارد.
۹. سازوکار خروج
قواعد واگذاری پیش از تکمیل، رضایت سازنده، هزینهی انتقال، حق تقدم خرید، کمیسیون فروش مجدد و زمان مورد انتظار فروش را مستند کنید. نقدشوندگی نرخ تنزیل خودش را میخواهد.
۱۰. مالیات، ارث و انتقال سرمایه
مالیات بر ارزش افزوده در عمان بسته به کاربری ملک فرق میکند. راهنمای سازمان مالیاتی نرخ استاندارد ۵٪ را ذکر میکند، در حالی که دستههای مسکونی بسته به اینکه معامله عرضهی اول، فروش مجدد یا اجاره باشد رفتار متفاوتی دارند. سرمایهگذار بینالمللی باید تعهدات مالیاتی، ارث و گزارشدهی کشور خودش را هم بررسی کند.
بازده را از جریان نقدی بسازید، نه از بروشور
بازده ناخالص
اجارهی سالانهی قراردادی ÷ قیمت خرید
برای غربال اولیه مفید است، اما کامل نیست.
بازده عملیاتی خالص
(اجاره − خالیماندن − شارژ − مدیریت − نگهداری − بیمه − هزینهی اجاره دادن) ÷ کل هزینهی خرید
این معیار برای مقایسهی واحدها مناسبتر است. بیشتر بخوانید: بازده سرمایهگذاری ملک در عمان.
بازده سرمایه با اهرم مالی
هزینهی تأمین مالی، بازپرداخت اصل، کارمزد تشکیل وام و فرضهای تأمین مالی مجدد را اضافه کنید. چون ریال عمان روی ۲٫۶۰۰۸ دلار به ازای هر ریال ثابت است، سرمایهگذاران دلاری نوسان تبدیل کمتری دارند، اما هزینهی وام همچنان به شرایط پولی آمریکا حساس است.
نرخ بازده داخلی در زمان خروج
قیمت فروش محافظهکارانه، هزینههای مشخص فروش و دورهی بازاریابی واقعبینانه در نظر بگیرید. رشد قیمت فهرست سازنده را شاهد رشد قیمت معاملات واقعی ندانید.
کارنامهی بیطرف برای مقایسهی پروژهها
| محور | شواهد لازم | زنگ خطر |
|---|---|---|
| سند حقوقی | حق قابل ثبت با تأیید کتبی | مالکیت فقط شفاهی توضیح داده شده |
| تحویل | پیشرفت تأییدشده و تاریخ نهایی قابلاجرا | امکانات یا زمانبندی اختیاری مانده |
| تقاضا | قراردادهای اجارهی امضاشده یا پژوهش قابل دفاع دربارهی مستأجر | بازده فقط بر اساس آگهیهای اقامت کوتاه |
| هزینهی عملیاتی | بودجهی دقیق شارژ و ذخیره | «بعداً برآورد میشود» یا ناقص |
| ESG | اهداف قابل اندازهگیری، حاکمیت و گزارشدهی | پایداری فقط بهعنوان زبان تبلیغاتی |
| نقدشوندگی | فروشهای مجدد مشابه و فرایند انتقال روشن | خروج وابسته به خریداران آیندهی سازنده |
| ارز | مدل به ریال عمان و ارز پایه | بازده فقط با یک ارز بحث میشود |
| سناریوی بد | آزمون تأخیر، خالیماندن و قیمت | مدل رشد بیوقفهی قیمت را فرض میکند |
سرمایهگذاران مختلف باید سؤالهای متفاوتی بپرسند
سرمایهگذاران دلاری
پیوند ریال عمان به دلار گزارشدهی ارزی را ساده میکند، اما تمرکز باید روی هزینهی تأمین مالی، نقدشوندگی پروژه و رابطهی درآمد محلی با ریسک کل سبد باشد.
سرمایهگذاران اروپایی
عملکرد به یورو یا پوند ممکن است با عملکرد به ریال عمان فرق کند. ریسک تبدیل را مدل کنید و بازده خالص و نقدشوندگی مسقط را با داراییهای جایگزین یورویی یا پوندی مقایسه کنید.
سرمایهگذاران ایرانی و منطقهای و دفاتر خانوادگی
ریال عمان میتواند نسبت به برخی ارزهای داخلی، تنوعبخشی ارزی قوی ایجاد کند. این مزیت باید در کنار قوانین انتقال پول بین کشورها، گزارشدهی در کشور مبدأ، حاکمیت، برنامهریزی ارث و امکان خروج بدون وابستگی به یک کانال خرید ارزیابی شود.
مدیران حرفهای دارایی
دادهی قابل حسابرسی بخواهید: اسناد مالکیت، شواهد حساب امانی، اجارههای مشابه، بودجههای عملیاتی، گزارشهای ساخت و برنامهی فصلی مدیریت دارایی. اگر شواهد در پروندهی کمیتهی سرمایهگذاری جا نمیگیرد، دارایی هنوز بهشکل حرفهای ارزیابی نشده است.
چه چیزی منطق سرمایهگذاری را باطل میکند؟
هر گزارش خرید باید شرایط توقف پیش و پس از تعهد را تعریف کند. برای مثال:
- صلاحیت مالکیت بهطور مستقل قابل تأیید نیست؛
- پرداختهای خریدار وارد ساختار امانی تأییدشده نمیشود؛
- امکانات مهم در قرارداد نیامدهاند؛
- شارژ ساختمان از سناریوی بد بالاتر میرود؛
- بازده خالص زیر حداقل نرخ مورد نظر سرمایهگذار میافتد؛
- تحویل از تاریخ نهایی عبور میکند؛
- استراتژی اجاره به کاربری بدون مجوز یا محدود وابسته است؛ یا
- خروج پیشبینیشده به رشد قیمتی نیاز دارد که معاملات انجامشده آن را تأیید نمیکنند.
جمعبندی: انتخاب پروژه یعنی انتخاب هدف سرمایهگذاری
آیدا، سستینبل سیتی ییتی و شهر سلطان هیثم سه نوع ریسک متفاوت را نشان میدهند: شکلگیری مقصد و برند؛ پایداری و اجرای عملیاتی؛ و رشد شهری مبتنی بر زیرساخت.
هیچکدام برای همهی سرمایهگذاران بینالمللی ذاتاً انتخاب درست نیست. دارایی درست آن است که ساختار حقوقی، جریان نقدی، ریسک تحویل و بازار خروجش با هدف سرمایهگذار بخواند و در سناریوی بد هم قابلقبول بماند.
بهترین فرصتهای سرمایهگذاری در مسقط با خوشبینانهترین بازده پیدا نمیشوند؛ با بالاترین کیفیت شواهد به ازای هر ریال سرمایه پیدا میشوند.
منابع و روش
- DarGlobal — AIDA partnership and masterplan announcement
- The Sustainable City – یتی — Official project website
- SOM — شهر سلطان هیثم masterplan
- Gov.om — Ownership in Tourist Complexes
- Central Bank of Oman — Fixed Peg of the Omani Rial
- Oman Tax Authority — VAT Guide for Real Estate
این مقاله تحلیل آموزشی بازار است و مشاورهی سرمایهگذاری، حقوقی، مالیاتی یا اقامتی نیست. ادعاهای پروژهها به منابع رسمی سازنده یا دولت نسبت داده شده و باید با قراردادهای روز تطبیق داده شوند. دادهها در ۳۰ اوت ۲۰۲۶ بررسی شدهاند.